最後更新時間: 2026 年 11 月 02 日
Kent 是一位 28 歲的 UIUX 工程師,他的財務狀況如下
月薪:9 萬
存款:扣除緊急預備金後,約 20 萬,10 萬在股票,10 萬現金
目標:45 歲存到 2000 萬退休
支出💰
- 投資存 30% 27000 (目前全放QQQ)
- 房租+水電 23% 21000 (台北市的套房)
- 保險 10% 9000 (小時候家人幫忙買,自己接回來多繳三年)
- 飲食 17% 16000
- 交通 1.4% 1290
- 雜項(手機網路、日用品、外表整理) 5.3% 4805
- 剩下自由運用(娛樂費、存下來出國) 12% 10905
Kent 說自己不算是很奢侈的享樂型,對物質也沒什麼追求,不會買單價太高的東西,例如遊戲主機、很貴的鞋子之類的
他比較重視興趣、朋友跟生活體驗。但感覺到處都需要錢,這邊一點那邊一點,其實剩下來真的用來自由運用,例如增進自己的技能或者去學興趣的錢也不算多,存的也不算多。
首先看一下他的收入分配狀況
- 30% 投資:每個月定期定額投資 27000,一年就能投入 32.4 萬,確實已經蠻有理財觀念了
- 50% 生活必須費用:包含房租、保險、飲食、交通
- 20% 彈性費用:包含雜項、娛樂費等等
但其中有個值得注意的地方是保險,一個月 9000,一年就要負擔 10.8 萬,這部份對於一個 28 歲的年輕人來說,實在太高了,一般而言大概一年 3~4 萬,基本的保障就能買得差不多了。
Kent 說:「保險的部分是今年家人突然轉給我的,有一部分是儲蓄型保險,只要多存三年,到時候不存了可以拿到二十萬台幣,所以才繼續,另一部分是危疾保險,三年後每個月保費應該可以降到 1 個月 4000 多。」
接下來我幫他做人生財務推演
先依照 45 歲退休作為主要的財務目標
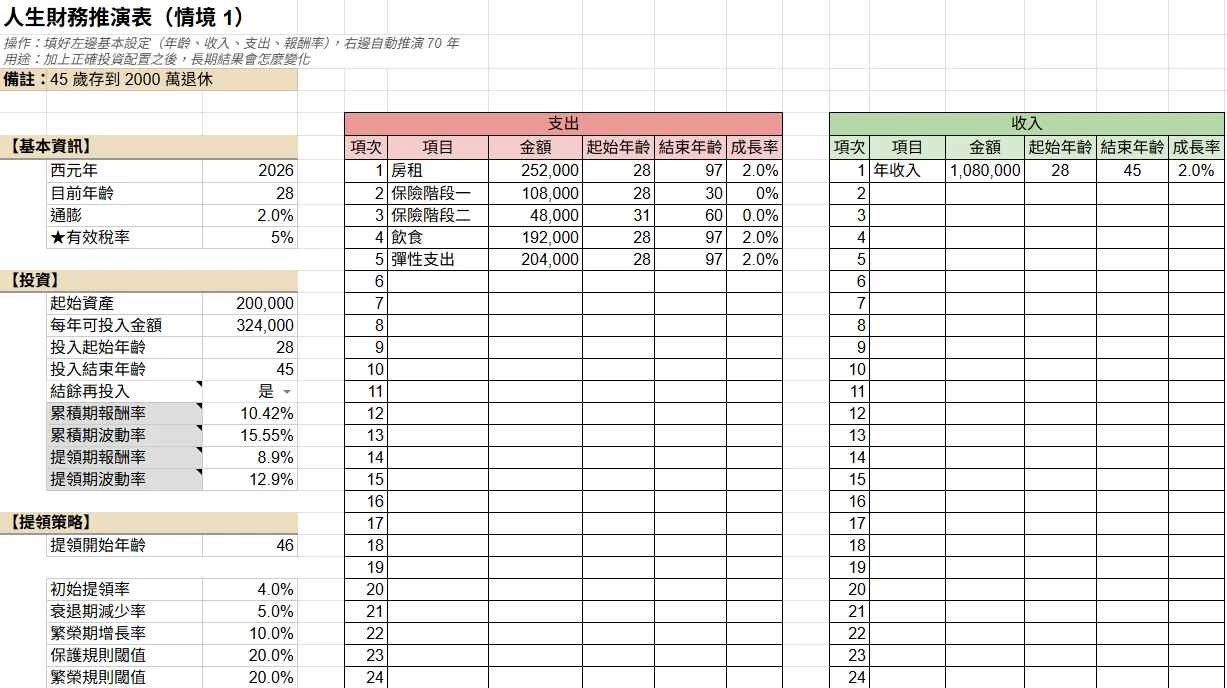
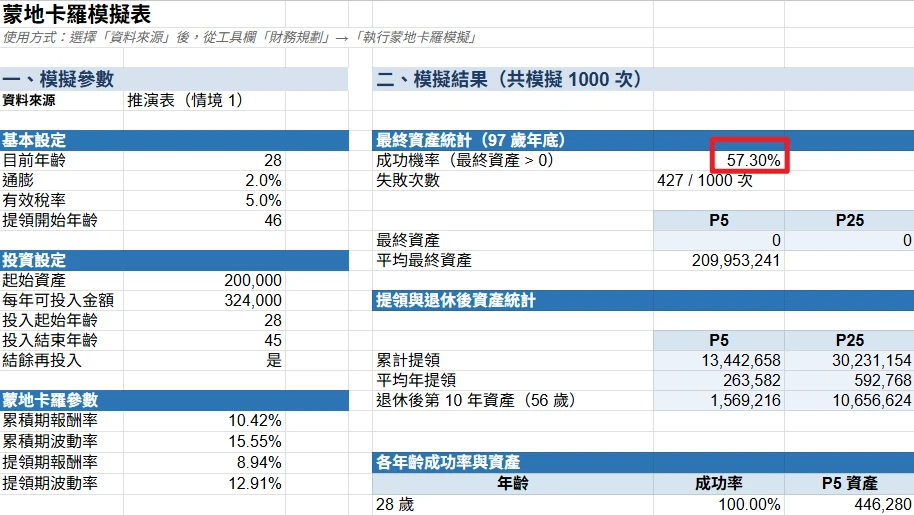
然而算出來,成功機率只有 57%,觀察推演失敗情況,基本上都在於退休時,累積到 1000 多萬的資產,但支出由於通膨關係已經從一年 80 萬上升到 100 萬,等於是每年都要提 10% 以上的資產出來,當然失敗率就會很高
於是我把退休延後 5 年,50 歲退休,再做一次模擬,成功機率就大幅提升到 86.3%
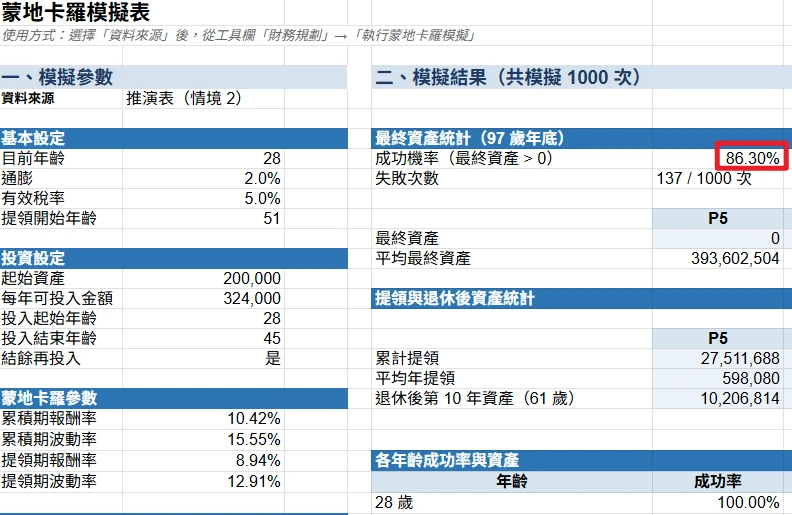
主要原因就在於,當退休延後 5 年,資產就能成長到接近 2000 萬,那時候的 100 萬支出佔的比例就會降到剩 5% 左右,已經在安全提領率附近,所以成功機率才會提高到 80% 以上
最後也幫他製作一個財務規劃表
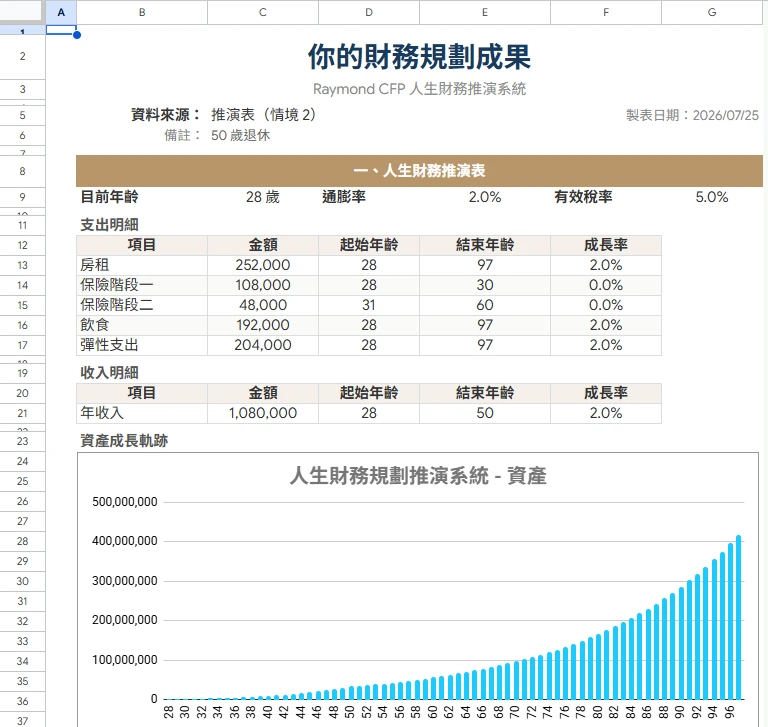
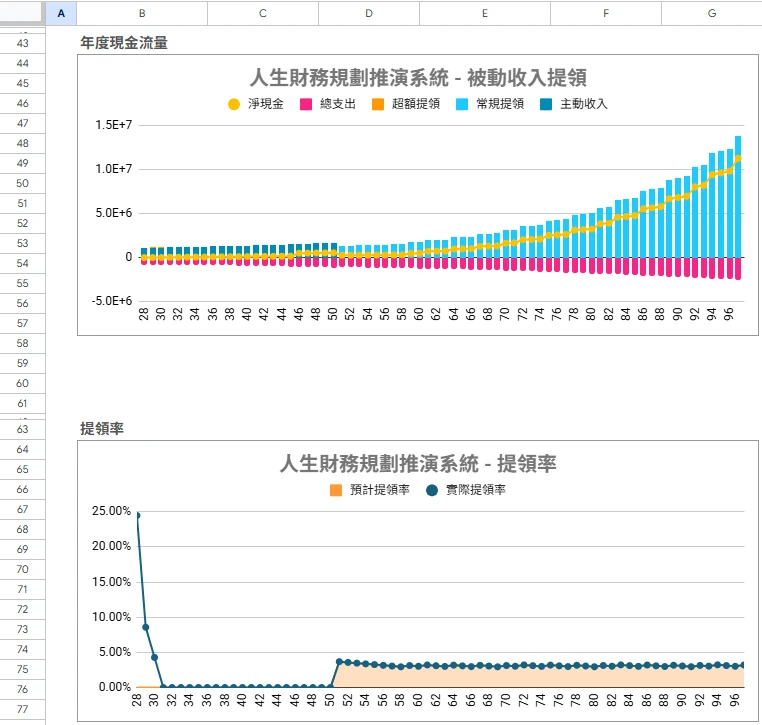
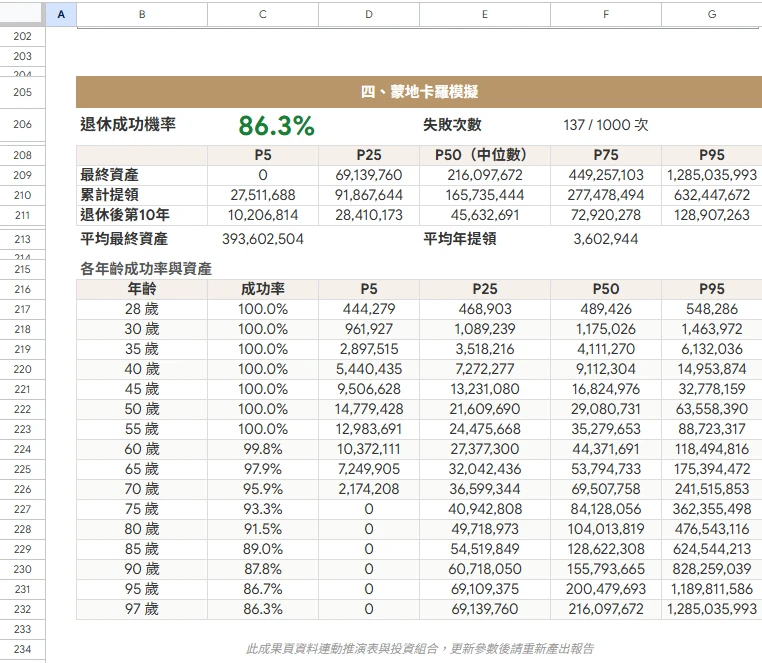
過去在做財務決策時,很多人都只能靠感覺。「我感覺現在存夠頭期款,應該可以買房了」、「我感覺現在每月投 3 萬,到 45 歲應該就能退休了」,但這些感覺背後,其實沒有任何根據。
我們買幾百塊、幾千塊的東西時,都還會斤斤計較 CP 值,分析這東西到底划不划算,但真正到了影響上百萬資產的重大決策,我們卻像考試時遇到不會的題目,直接猜個選項,然後祈禱這個答案是對的。
這也是我建立這套推演系統的原因,只要 5 分鐘,就能讓重大決策從「憑感覺的亂猜」變成「有理有據的分析」